La conciliación bancaria automática lee los movimientos del banco y propone una casación para cada uno, ya sea una factura de venta, una factura de proveedor o un pago periódico conocido, con el motivo a la vista. Una persona confirma las sugerencias; los movimientos sin una casación clara quedan abiertos para revisarse, en lugar de forzarse.
Por qué la conciliación se queda atrás
La conciliación se queda atrás porque cada movimiento bancario exige una pequeña decisión, las decisiones se acumulan, y la conciliación bancaria automática existe para preparar esas decisiones de modo que una persona solo tenga que confirmarlas.
Sobre el papel, conciliar es sencillo: cada línea del extracto bancario debe corresponder a algo en la contabilidad, una factura cobrada, una factura de proveedor pagada, una comisión, una transferencia. En la práctica, los clientes pagan varias facturas a la vez, o solo una parte de una. Las referencias faltan o son erróneas. Las comisiones se descuentan del importe. Un proveedor devuelve un pago de más meses después. Cada uno de esos movimientos lleva unos minutos de búsqueda, y a fin de mes nadie tiene esos minutos.
Así que los movimientos sin conciliar crecen. Entonces las cifras de facturas pendientes de cobro son erróneas, porque los pagos que llegaron nunca se casaron. Los clientes reciben recordatorios de facturas que ya pagaron. El contable hace preguntas que nadie puede responder rápido. Ponerse al día se convierte en un proyecto en sí mismo.
La tabla muestra los motivos habituales por los que un movimiento se resiste a casarse, y lo que puede hacer una sugerencia con cada uno.
| Por qué cuesta el movimiento | Ejemplo | Lo que puede hacer una sugerencia |
|---|---|---|
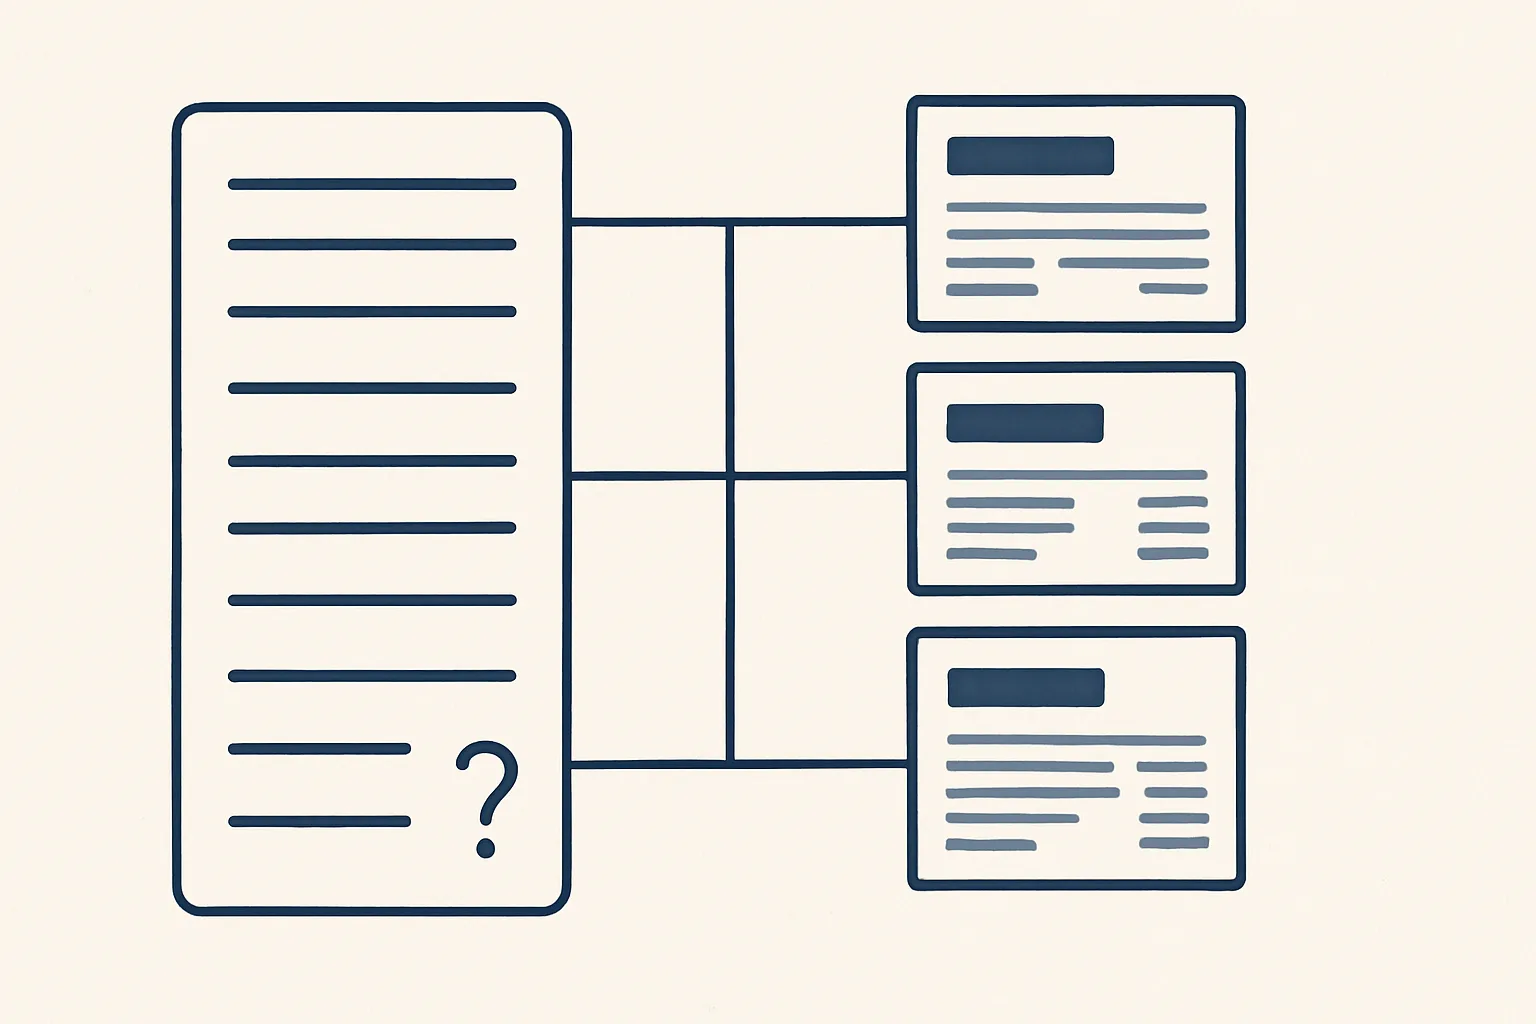
| Un pago, varias facturas | Un cliente paga tres facturas en una sola transferencia | Proponer el conjunto de facturas pendientes que suma el importe |
| Pago parcial | Un cliente paga media factura | Proponer la factura y mostrar el importe que sigue pendiente |
| Referencia ausente o errónea | La transferencia solo indica el nombre del cliente | Proponer por ordenante e importe, mostrando una confianza menor |
| Comisiones bancarias descontadas | El importe recibido es algo menor | Proponer la factura y una línea aparte para la comisión |
| Pago periódico | Alquiler, una suscripción, la cuota de un préstamo | Proponer la regla conocida para ese beneficiario |
| Nada encaja | Una transferencia desconocida, de entrada o de salida | Dejarlo abierto para una persona, sin forzar ninguna casación |
Cómo se generan las sugerencias de casación
Cada movimiento bancario se compara con las facturas de venta pendientes, las facturas de proveedores pendientes y los pagos periódicos conocidos, y se propone el mejor candidato con el motivo a la vista.
La comparación usa lo que figura en el movimiento y lo que hay en la contabilidad: el importe, la fecha, el nombre del ordenante o del beneficiario y cualquier referencia. Una sugerencia vale lo que vale su motivo, así que cada una explica por qué se ha hecho: mismo importe y mismo número de factura en la referencia, o mismo ordenante y un importe igual a dos facturas pendientes.
Una buena conciliación bancaria automática aprende además de sus propias confirmaciones. Cuando una persona confirma que cierto ordenante siempre paga cierto tipo de factura, o que un cargo mensual corresponde siempre a la misma cuenta, eso se convierte en una regla, y el siguiente movimiento de ese tipo se propone con un motivo más claro.
Esto se ofrece y se construye a medida sobre el mismo motor que nuestro robot de facturas de proveedores, que funciona hoy. Así avanza un movimiento bancario por él.
- Los movimientos del periodo se leen de la conexión bancaria o de una exportación del extracto.
- Para cada movimiento, el robot busca facturas de venta pendientes, facturas de proveedores pendientes y pagos periódicos conocidos que encajen con el importe, la fecha y la contraparte.
- Ordena los candidatos y conserva solo los que tienen un motivo claro.
- Escribe una sugerencia junto al movimiento: la casación propuesta, el motivo y cualquier diferencia, como una comisión.
- Los movimientos sin un candidato claro se marcan como abiertos, con una nota sobre lo que se buscó.
- Una persona revisa la lista, confirma las sugerencias buenas y se ocupa de los movimientos abiertos.
- Cada sugerencia y cada confirmación quedan escritas en el registro de auditoría.
Confirmar o forzar una casación en la conciliación bancaria automática
Una sugerencia la confirma una persona; nunca se fuerza, y un movimiento que no encaja con claridad queda abierto en lugar de colocarse en la factura más parecida.
Forzar una casación es el fallo silencioso de una conciliación bancaria automática hecha sin cuidado. El saldo parece correcto, pero el pago de un cliente queda aplicado a la factura de otro. El primer cliente recibe un recordatorio de una factura que pagó; el segundo aparece como al corriente cuando no lo está. Nadie se da cuenta hasta que alguien se queja.
Por eso la nuestra solo produce sugerencias. El robot no contabiliza, no mueve dinero y no decide. Una persona confirma cada casación en el sistema de contabilidad, o la rechaza y elige otra. Lo que el robot no puede hacer con exactitud pasa a una persona en lugar de adivinarse.
Confirmar es además más rápido de lo que parece. Cuando el motivo está escrito junto a cada sugerencia, la mayoría se confirman de un vistazo, y la atención va a las pocas que la necesitan.
Su atraso en la conciliación: una rutina semanal sugerida
Marque cada afirmación que hoy sea cierta en su contabilidad. El resultado le sugiere una rutina semanal para mantener casados los movimientos bancarios.
Movimientos sin casar y qué hacer con ellos
Los movimientos sin casar forman una lista breve y con nombre para que una persona la revise, cada uno con una nota sobre lo que se buscó y por qué nada encajó.
La mayoría de los movimientos sin casar se reparten entre unos pocos tipos, y cada uno tiene un siguiente paso habitual. Cuando no se puede ubicar el pago de un cliente, lo correcto suele ser preguntarle qué facturas cubre. Esa petición puede prepararse como un correo en borrador para que lo envíe una persona, y ahí es donde la conciliación se encuentra con la automatización de cuentas por cobrar.
Movimientos sin casar típicos y su siguiente paso habitual:
- Un pago de cliente sin referencia: preguntar al cliente qué facturas cubre.
- Un pago a proveedor que no corresponde a ninguna factura: comprobar si la factura llegó a recibirse y registrarse.
- Una transferencia entre sus propias cuentas: confirmarla y registrarla como traspaso.
- Un cargo desconocido: consultarlo con el banco o con el titular de la tarjeta antes de contabilizarlo.
- Un reembolso o un abono: vincularlo a la nota de crédito, o pedírsela al remitente.
- Todo lo relacionado con pagos o devoluciones de impuestos: consulte con su asesor cómo debe registrarse.
Mantenerla al día
La conciliación se mantiene al día cuando se hace cada semana, en una sesión breve, sobre sugerencias ya preparadas.
Un atraso es sobre todo un problema de calendario. Los movimientos de una semana se recuerdan fácilmente; los de un trimestre, no. Cuando las sugerencias están listas cada semana, la revisión ocupa un hueco breve y fijo en la agenda de alguien, y los movimientos abiertos siguen lo bastante frescos como para resolverse con un correo.
El hueco semanal funciona mejor con la misma persona cada vez y una breve lista de reglas por escrito: qué ordenantes son conocidos, qué cargos se repiten y qué cuentas son suyas. La conciliación bancaria automática hace entonces la búsqueda, y la persona dedica ese tiempo a decidir en lugar de rebuscar en los extractos.
Mantenerla al día alimenta también el resto de la contabilidad. Los pagos casados a tiempo hacen que la lista de facturas pendientes de cobro sea correcta, así que los recordatorios solo llegan a los clientes que de verdad deben. Los recordatorios de pago preparados a partir de esa lista son un trabajo aparte, que también se ofrece y se construye a medida: un recordatorio en borrador por cada factura vencida, para que una persona lo revise y lo envíe. Es lo esencial de lo que se busca en un software de gestión de cobros, sin que nada lo envíe un robot.
Juntas, estas piezas forman una automatización sencilla de los procesos contables: facturas de proveedores registradas en borrador, movimientos bancarios casados por sugerencia, recordatorios preparados a partir de una lista correcta y una persona que firma cada paso.
Qué necesita para empezar
Para empezar con la conciliación bancaria automática necesita acceso a sus movimientos bancarios, a su sistema de contabilidad y a una persona que revise las sugerencias cada semana.
Los movimientos pueden llegar de la conexión bancaria que ya recibe su sistema de contabilidad o de una exportación del extracto. El sistema de contabilidad contiene las facturas de venta y de proveedores pendientes. Los pagos periódicos se anotan una vez: alquiler, suscripciones, cuotas de préstamos, transferencias de nóminas, con el beneficiario y el importe habitual.
Si hay un atraso, decida primero hasta dónde retroceder. A veces lo correcto es cerrar los movimientos antiguos con el contable y empezar de cero desde una fecha limpia, para que la rutina semanal no quede enterrada bajo el historial.
También ayuda acordar qué se considera suficientemente cerca. Una sugerencia con una diferencia pequeña, como una comisión bancaria, puede confirmarse con una línea de comisión; una diferencia mayor debe quedar abierta. Poner por escrito ese margen, con su contable, mantiene la conciliación bancaria automática coherente de una semana a otra.
Nuestros empleados de IA se alquilan por meses y funcionan en nuestros servidores sobre su propia conexión bancaria y su sistema de contabilidad. Un interruptor de parada detiene cualquier robot con una sola orden, y nada se pone en marcha sin su sí. La autoevaluación de esta página le propone una rutina semanal según su propio atraso.
Preguntas
¿Se puede automatizar del todo la conciliación bancaria?
Las casaciones pueden sugerirse automáticamente, pero la nuestra nunca confirma por su cuenta. Una persona confirma cada sugerencia, y los movimientos sin una casación clara quedan abiertos para revisarse.
¿Qué pasa con un pago que no corresponde a ninguna factura?
Queda abierto, con una nota sobre lo que se buscó. Una persona decide, a menudo después de preguntar al cliente qué facturas cubre.
¿Cada cuánto conviene hacer la conciliación bancaria?
Cada semana funciona bien en la mayoría de las empresas: los movimientos están frescos, la sesión es breve y la lista de facturas pendientes de cobro se mantiene correcta.
¿Su casación bancaria funciona hoy?
Se ofrece y se construye a medida. El robot de facturas de proveedores sobre el que se apoya funciona hoy para clientes.
¿El robot mueve dinero o contabiliza asientos?
No. Prepara sugerencias. Una persona confirma las casaciones en el sistema de contabilidad, y el robot nunca mueve dinero.
¿Quiere recuperar horas de este trabajo?
Escríbanos a [email protected] con cuántos movimientos bancarios concilia cada mes y cuánto tiempo le lleva, y le diremos con claridad si las sugerencias de casación le ayudarían.
Hablemos Servicio relacionado: Bancos y cobros